Auditoría Interna

Evaluación independiente del sistema de control interno

La auditoría interna proporciona a la dirección y al directorio una visión objetiva sobre la eficacia de los controles, la gestión de riesgos y el cumplimiento normativo dentro de la organización.
Consultar sobre auditoría Ver recursos
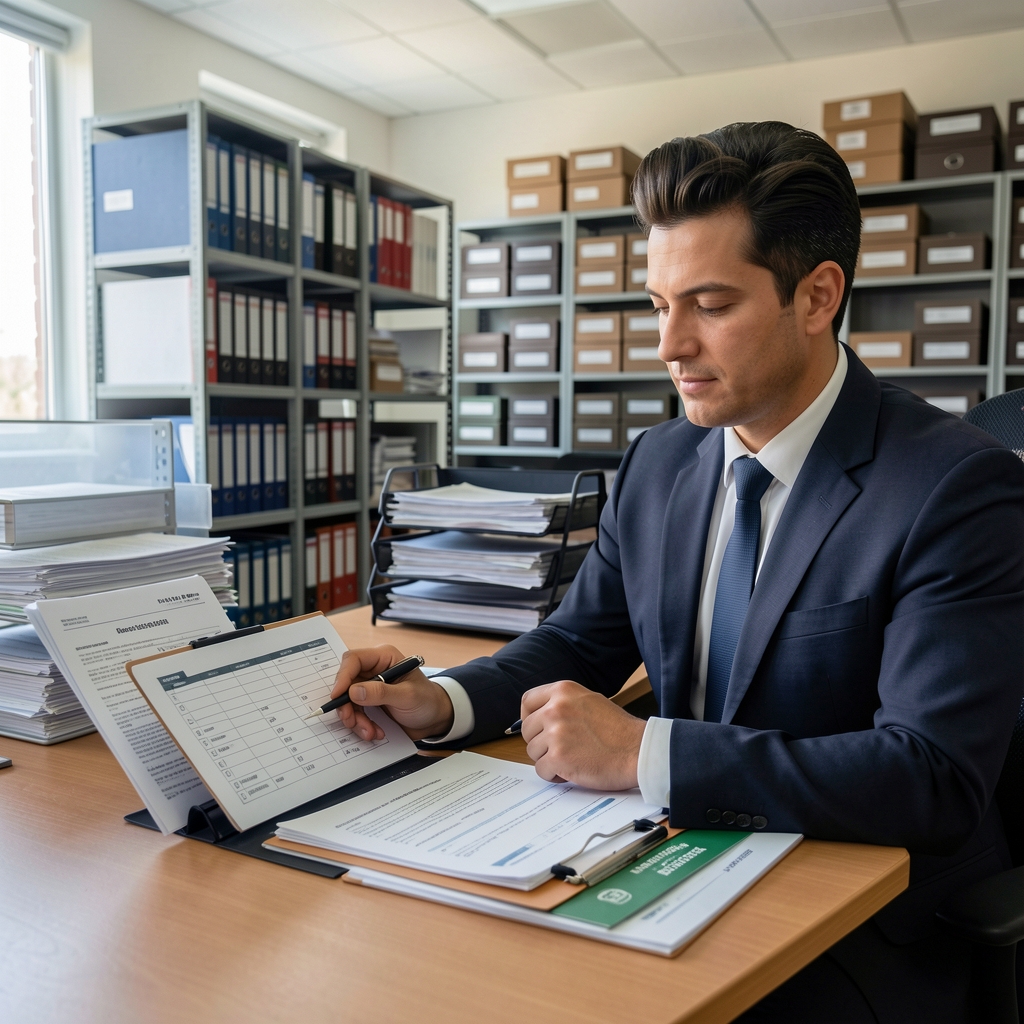
Auditor interno revisando documentación contable con lista de verificación en portapapeles, con archivos contables organizados al fondo en sala de archivos corporativa

Concepto y alcance de la auditoría interna

Según el Instituto de Auditores Internos (IIA), la auditoría interna es una actividad independiente y objetiva de aseguramiento y consulta, concebida para agregar valor y mejorar las operaciones de una organización. Ayuda a cumplir los objetivos aportando un enfoque sistemático y disciplinado para evaluar y mejorar la eficacia de los procesos de gestión de riesgos, control y gobierno.

En Argentina, la práctica de auditoría interna se rige por las Normas Internacionales para el Ejercicio Profesional de la Auditoría Interna (NIPEAI) del IIA y, en el ámbito de la auditoría externa de estados financieros, por las Normas Internacionales de Auditoría (NIA) adoptadas por la FACPCE.

El marco COSO ERM

El Committee of Sponsoring Organizations of the Treadway Commission (COSO) publicó en 2017 la versión actualizada de su marco de Gestión de Riesgos Empresariales (ERM), que organiza el control interno en cinco componentes interrelacionados:

1

Entorno de control

El conjunto de normas, procesos y estructuras que constituyen la base del control interno de la organización. Incluye la integridad, los valores éticos y la competencia de su personal.

2

Evaluación de riesgos

Proceso dinámico e iterativo para identificar y analizar los riesgos relevantes para el logro de los objetivos. En Argentina, incluye riesgos específicos como cambios regulatorios de AFIP, fluctuaciones cambiarias e inflación.

3

Actividades de control

Acciones establecidas a través de políticas y procedimientos para mitigar los riesgos identificados. Incluyen controles preventivos, detectivos y correctivos sobre los procesos financieros y operativos.

4

Información y comunicación

Sistemas para identificar, capturar y comunicar información relevante de manera oportuna. Comprende los sistemas contables, los informes de gestión y los canales de comunicación interna y externa.

5

Actividades de supervisión

Evaluaciones continuas o puntuales para verificar que cada uno de los cinco componentes del control interno está presente y funcionando correctamente. Incluye el rol de la auditoría interna.

Proceso de auditoría interna

Un proceso de auditoría interna bien estructurado sigue cuatro fases fundamentales:

Planificación

Definición del alcance, objetivos y enfoque de auditoría. Evaluación de riesgos preliminar y elaboración del programa de trabajo. Selección de muestras representativas.

Ejecución

Aplicación de procedimientos de auditoría: inspección documental, observación, confirmación, recalculación y procedimientos analíticos. Documentación en papeles de trabajo.

Comunicación

Redacción del informe de auditoría con hallazgos, riesgos identificados, recomendaciones y plan de acción acordado con los responsables del área auditada.

Seguimiento

Verificación del cumplimiento de las recomendaciones formuladas. Evaluación del estado de implementación de los planes de acción acordados.

Hallazgos frecuentes en auditorías de empresas argentinas

Los relevamientos de auditoría interna en el contexto empresarial argentino revelan patrones recurrentes de debilidades de control:

  • Ausencia de reconciliaciones bancarias mensuales en cuentas en moneda extranjera.
  • Falta de segregación de funciones entre quienes autorizan pagos y quienes los ejecutan.
  • Deficiencias en el control de acceso a sistemas contables y ERP.
  • Ausencia de políticas formalizadas de gestión de inventarios y bienes de uso.
  • Documentación incompleta de transacciones con partes relacionadas.
  • Inadecuada conservación de comprobantes respaldatorios según normativa AFIP.

¿Implementando auditoría interna?

Contáctenos para conocer las mejores prácticas adaptadas al tamaño y sector de su organización.

Consultar

Fortalezca el control interno de su organización

Acceda a metodologías, marcos de referencia y buenas prácticas de auditoría interna en el contexto empresarial argentino.

Consultar ahora Preguntas frecuentes