Control Presupuestario

Del presupuesto a la realidad: análisis y gestión de desvíos

Un sistema de control presupuestario eficaz no solo mide las diferencias entre lo proyectado y lo real, sino que identifica las causas de esas diferencias y orienta las decisiones correctivas. Especialmente crítico en el entorno inflacionario argentino.
Leer artículo sobre presupuesto Consultar
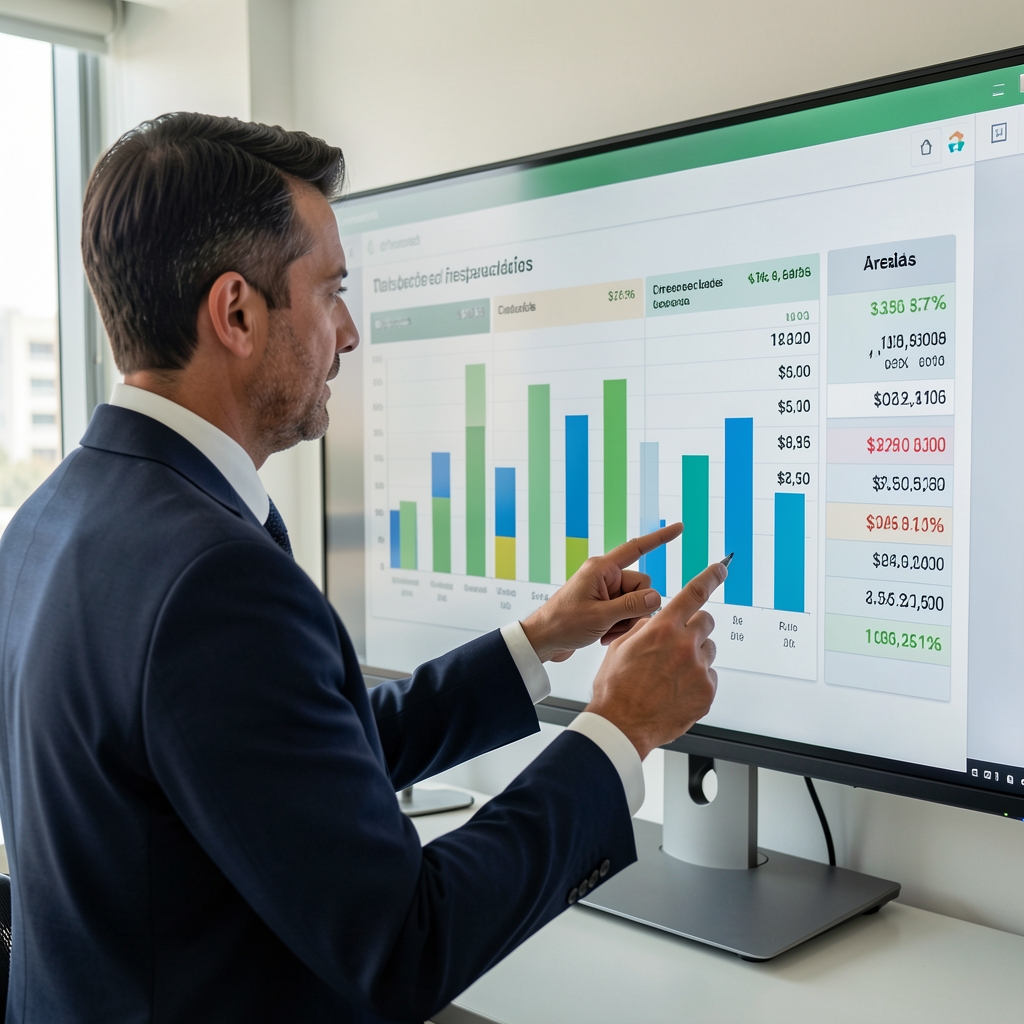
Director financiero de empresa argentina revisando tablero de control presupuestario en pantalla con gráficos de barras comparando cifras reales versus presupuestadas por área

¿Qué es el control presupuestario?

El control presupuestario es el proceso de comparar sistemáticamente los resultados reales obtenidos con los objetivos fijados en el presupuesto, identificar las desviaciones significativas y analizar sus causas para tomar las acciones correctivas necesarias.

En el contexto argentino, el control presupuestario presenta un desafío adicional: la inflación hace que las comparaciones nominales entre presupuesto y realidad sean directamente engañosas si no se aplican metodologías de ajuste específicas.

Modelos de presupuesto más utilizados

1

Presupuesto incremental

Parte del presupuesto del período anterior y aplica porcentajes de variación por rubro. Es el modelo más simple pero puede perpetuar ineficiencias históricas. Poco recomendado en entornos de alta inflación.

2

Presupuesto base cero (PBC)

Cada área justifica sus gastos desde cero, sin tomar como referencia el período anterior. Altamente eficiente para detectar costos superfluos, aunque demanda mayor esfuerzo de elaboración.

3

Presupuesto flexible

Ajusta los costos variables en función del nivel real de actividad, permitiendo comparaciones más justas que el presupuesto estático. Ideal para empresas con alta variabilidad en volumen de producción o ventas.

4

Presupuesto rodante (rolling forecast)

Se actualiza continuamente (por ejemplo, mensualmente con proyección a 12 meses) para reflejar las condiciones actuales del mercado. Muy adoptado en Argentina por la volatilidad macroeconómica.

Análisis de varianzas

La varianza presupuestaria es la diferencia entre el valor real y el valor presupuestado de una magnitud financiera. Su análisis permite identificar las causas estructurales de la desviación:

Tipo de varianzaCausa principalAcción correctiva típica
Varianza de precioDiferencia entre precio real y presupuestadoRevisión de contratos, actualización de tarifas
Varianza de volumenDiferencia entre unidades reales y presupuestadasAjuste de capacidad productiva o plan de ventas
Varianza de eficienciaDiferencia en consumo por unidad producidaMejora de procesos, capacitación operativa
Varianza mixta (inflación)Variación de precios por inflación no contempladaRevisión del presupuesto con ajuste por IPC

Tableros de control presupuestario

Un tablero de control presupuestario (o dashboard financiero) presenta en forma visual y sintética el estado de ejecución del presupuesto por área, período y magnitud. Los indicadores típicos incluyen:

  • Porcentaje de ejecución del presupuesto de ventas (real vs. presupuesto, mes y acumulado).
  • Varianza de costos de producción por línea de producto.
  • Ejecución del presupuesto de gastos por gerencia o centro de costo.
  • Flujo de caja real vs. proyectado (semana/mes).
  • Margen bruto real vs. objetivo presupuestado.

Recomendación para entornos inflacionarios: En Argentina, el tablero de control debe presentar las magnitudes en pesos constantes (ajustados por IPC-N del INDEC) además de los valores nominales, para que las comparaciones intermensuales sean económicamente significativas.

¿Necesita armar su tablero?

Contáctenos para obtener orientación sobre metodologías de control presupuestario para su empresa.

Consultar

Optimice el control de su presupuesto empresarial

Acceda a metodologías, modelos de análisis de varianzas y recursos especializados para la gestión presupuestaria en Argentina.

Leer artículo técnico Ver herramientas